尽管如今已鲜为人知,但所谓的“ETA 2020问题”曾是制表业关注的焦点。ETA宣布停止供应机芯毛坯,这促使制表商开发自产机芯,并催生了一批独特的机芯供应商。让我们再次探究一下“ETA 2020问题”的来龙去脉。
文本作者:Masayuki Hirota(Chronos-Japan)
文字及编辑:铃木幸也(Chronos-Japan)
编辑:细田裕人(Chronos-Japan)
[本文发表于2025年1月刊的《Kronos Japan》杂志]
ETA 2020 究竟出了什么问题?
自产机芯如今已司空见惯。这一转变的导火索是所谓的“ETA 2020问题”。2002年7月,拥有ETA的斯沃琪集团宣布将停止或减少ETA自产机芯的供应。然而,应制表业的要求,瑞士联邦拍卖政策委员会(COMCO)介入了这一决定。机芯供应的停止时间被推迟到10年,最终推迟到20年1月1日。不过,集团允许向集团以外的中小型制表商供应新的机芯,但前提是集团必须满足所有相关企业的供应需求。
坦白说,就连相关人士似乎也不理解斯沃琪集团为何做出这样的决定。尤其考虑到COMCO的干预导致ETA无法自由销售其机芯,这一点就更加令人费解了。COMCO的限制引发了钟表行业的强烈反弹,但结果是ETA失去了在集团外的巨大影响力,从而催生了像Sellita这样的第三方机芯供应商。据称,ETA在2019年每年生产约600万枚机械机芯,但仅向集团外供应了100万枚——不到Sellita供应量的一半。
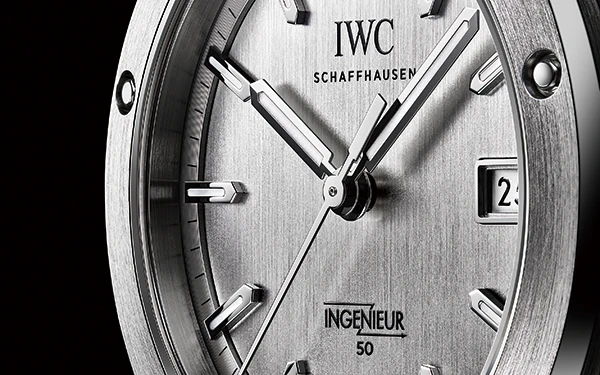
无论最终结果如何,ETA的声明以及随后供应商之间的竞购战都为其他机芯制造商提供了机遇,促使高端制造商转向自主研发机芯。最初,各公司都专注于开发核心机芯,Ulysse Nardin、Breitling和IWC便是其中的典型代表。这推动了复杂功能腕表的发展,甚至使规模较小的机芯制造商也从中受益。目前,一些能够小批量生产高品质、多样化机芯的制造商正在涌现,例如La Fabrique du Temps Louis Vuitton、Concept和Le Cercle des Horlogers。对腕表的强劲需求促成了大规模的资本投资,虽然这带来了价格上涨的负面影响,但也提升了机械腕表的品质,并带来了更丰富的产品种类。
那么,机械表机芯的未来会如何变化呢?在中低端价位,强大的ETA机芯很可能保持不变。COMCO法规的实施极大地提升了ETA机芯的性能,使其拥有压倒性的竞争力。Powermatic 80机芯就是最好的例证,其动力储存长达约80小时。想要与之竞争的厂商别无选择,只能在性能之外引入其他元素。Landeron的复兴就是一个例证。中高端价位的腕表可能会更加注重定制化。就连Sellita也通过其AMT机芯引入了定制化功能。规模较小的制造商或许需要更加重视定制化。另一种可能性是,高端腕表市场将更加繁荣。IWC的“葡萄牙系列万年历”和江诗丹顿的“伯克利”系列就是很好的例子。